通期では黒字に持って行ける計画としていますが、どうなる事やら。
スポンサーリンク
[KADOKAWA - IR情報]
[eir-parts: 2027年3月期 第1四半期決算短信〔日本基準〕(連結) / 決算説明資料 / 業績予想の修正に関するお知らせ](pdf)
eir-partsは何で全ファイル名前が00.pdfになっているのか…というのはともかく。
KADOKAWAの今期第1四半期決算は、売上高が5.3%増の682.52億円、営業利益が45.5%減の12.64億円、経常利益が2.5%増の24.09億円、前年同期の純利益28.52億円から純損失45.4億円を計上、という結果に。
まず営業利益の減少については、元々あまり営業利益率が高くなかった所に売上原価の上昇があって大幅減になった格好ですね。
それでも経常利益がやや増加しているのは年々同期の為替差損がなくなりやや為替差益を計上しているためで、純損失を出しているのは特別退職金53.74億円を特別損失として計上している事が大きいようです。
これにともない通期業績予想は売上高と営業利益予想を期初予想から据え置く一方、純利益は48億円減の10億円という予想に後退しています。
原価が上がり~というと出版関係かと考えそう、というか私も考えたのですが、出版事業は今回黒字転換しており、事業別で損失を出しているのはアニメ・実写映像事業の方でした。
こちらも制作費に原料価格とか色々関わってくる所でしょうし。
[ゲーム事業]
ゲーム事業では、ゲームソフトウエア及びネットワークゲームの企画・開発・販売、権利許諾等を行っております。
㈱フロム・ソフトウェアの『ELDEN RING』をはじめとしてリピート販売が堅調に推移したものの、『ELDEN RING NIGHTREIGN』の販売が好調だった前年同期からは減収となりました。
利益面では、上記減収要因を中心として、セグメント全体で減益となりました。
この結果、当事業の売上高は54億18百万円(前年同期比37.4%減)、セグメント利益(営業利益)は13億90百万円(前年同期比58.8%減)となりました。
ゲーム事業に関しては説明がこれで終わっていて、フロムソフトウェア以外は何をやっているのか…
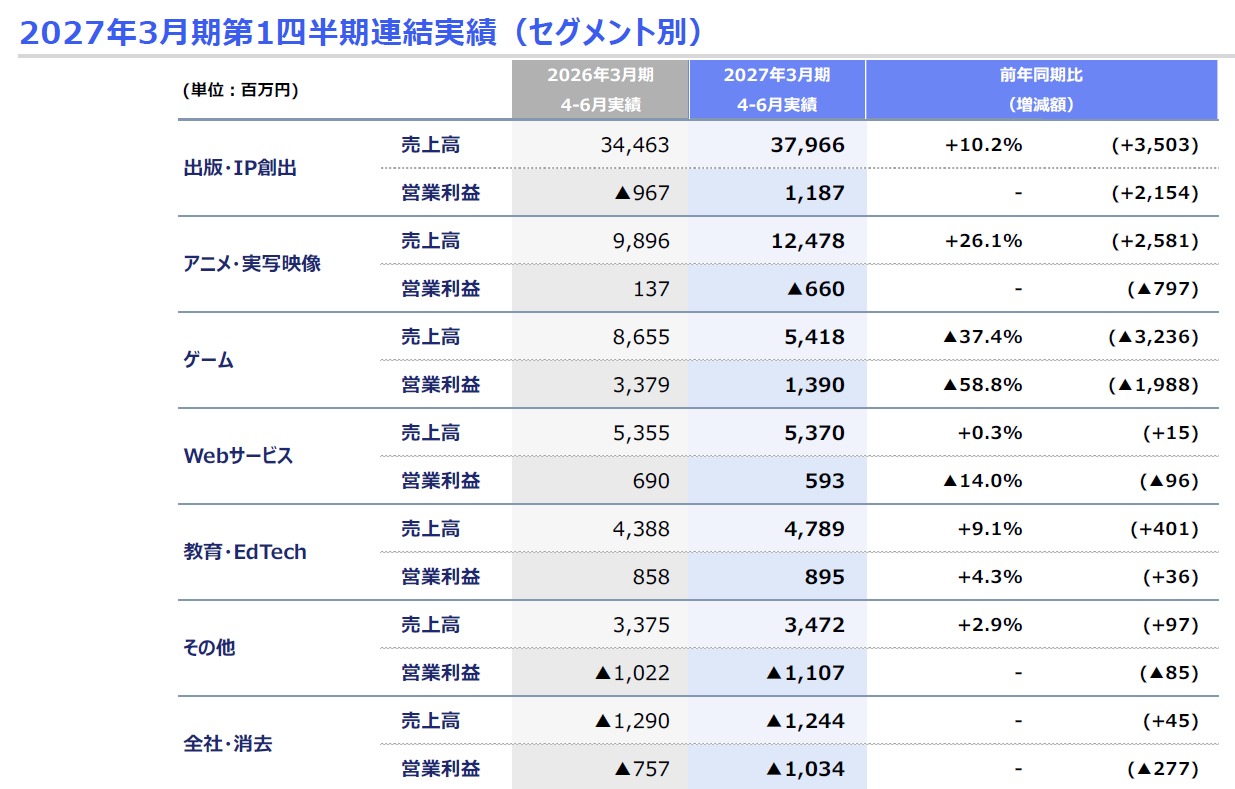
事業別収益。
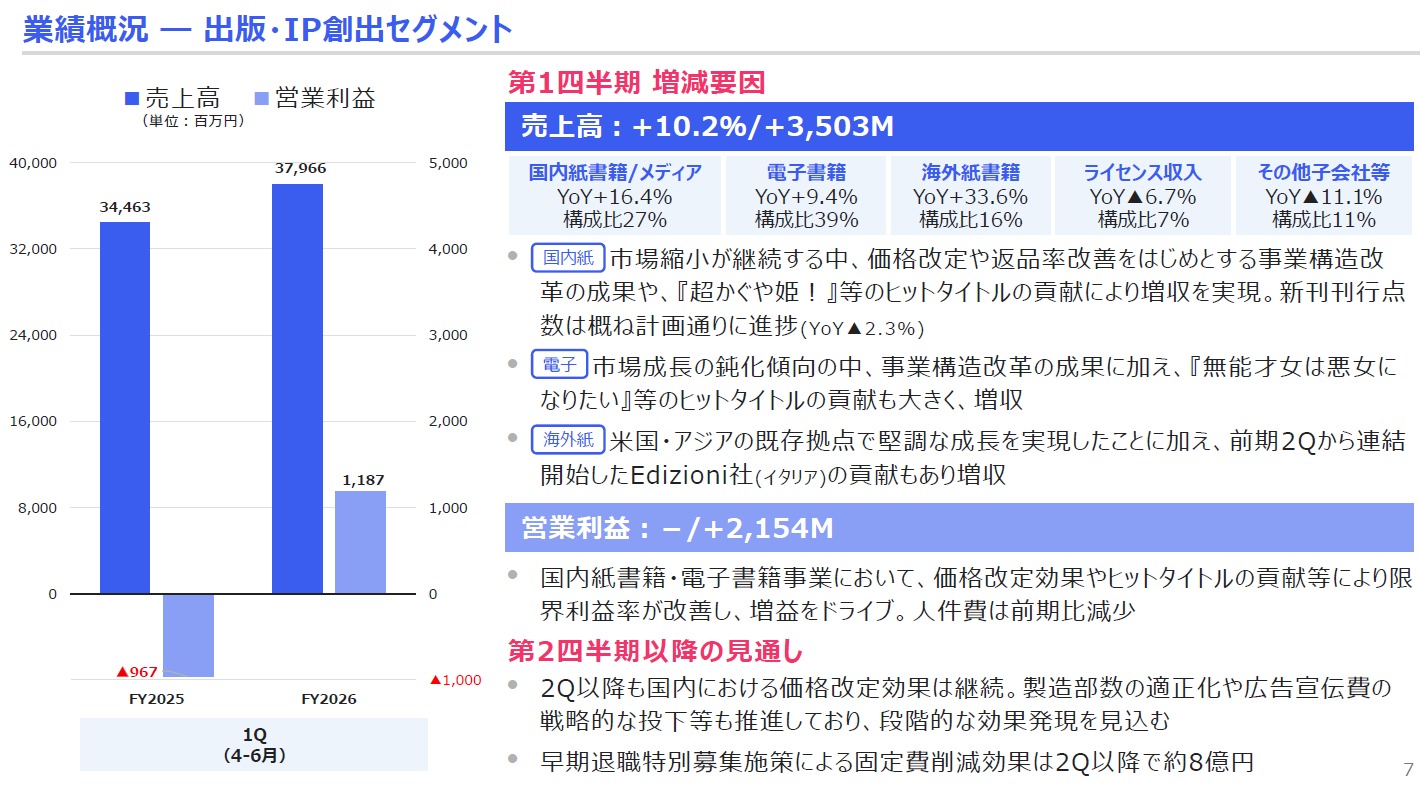
出版事業については構成比だと既に電子書籍の方が大きくなっているのですが(※これは多分海外版も引っくるめているからという可能性が高いですけど)、前年同期比では紙のものが増幅が大きかったようです。
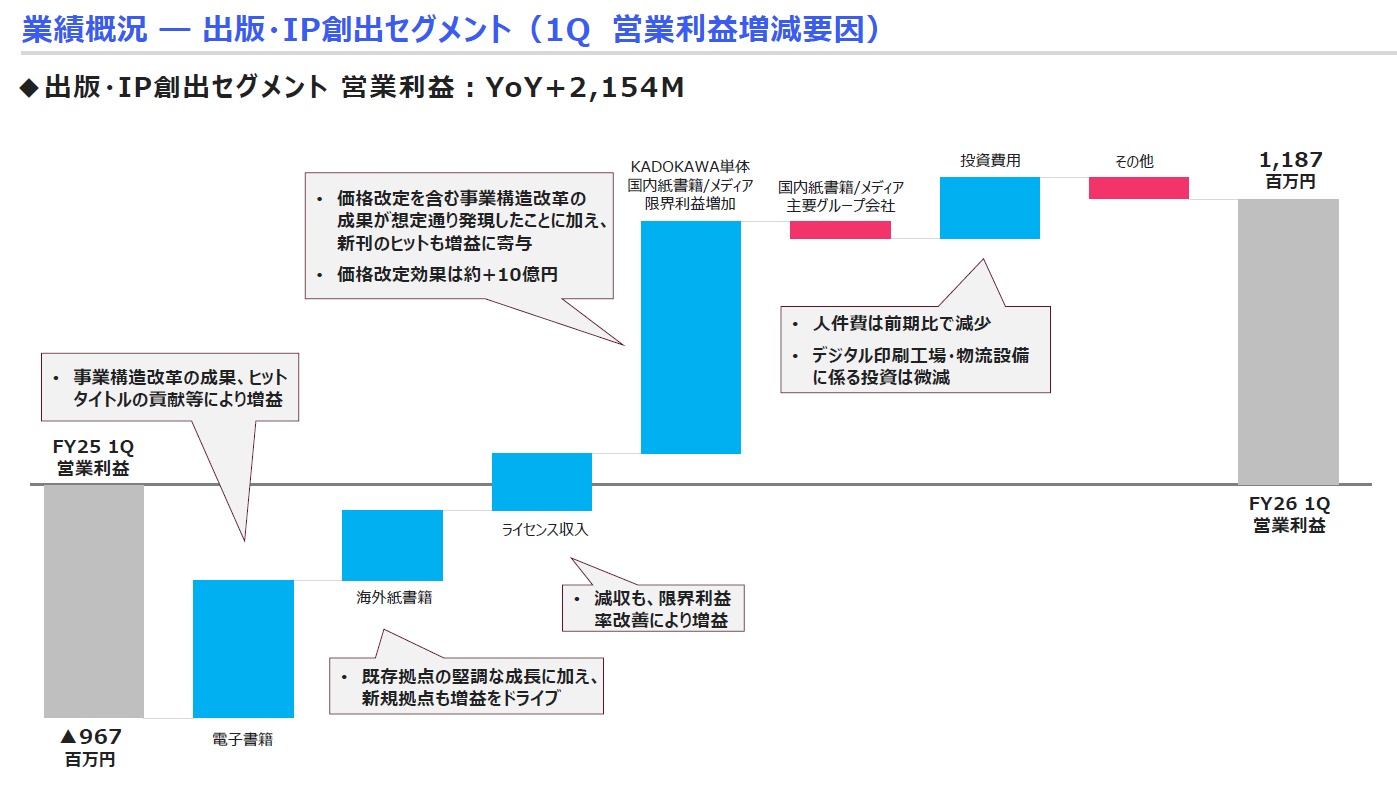
この増収は価格改定の効果が~と書かれているんですけど、何か書籍の価格が際限なく上がっていくのはどうにかならない物でしょうか、電子書籍までそれに合わせさせられていますし。
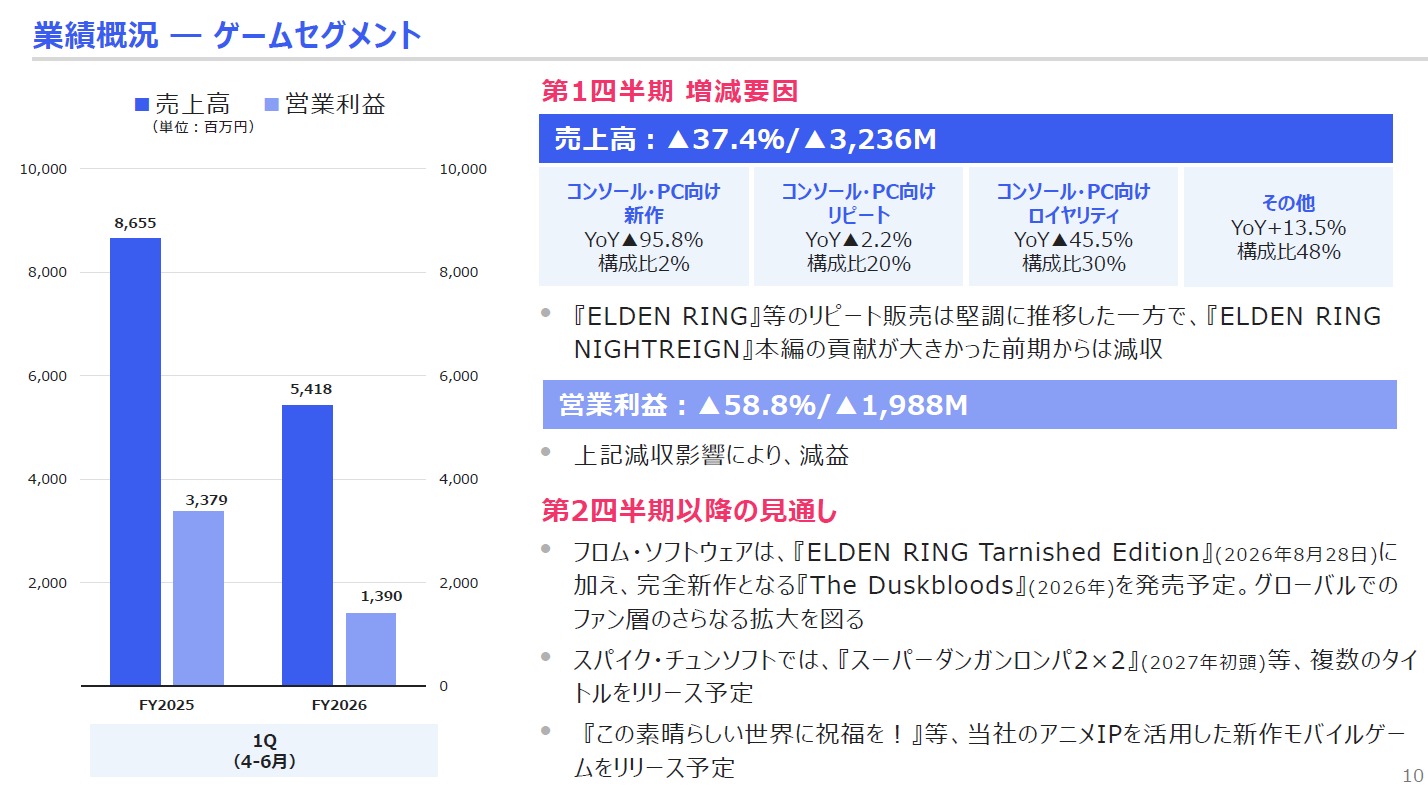
ゲーム事業はリピートが微減に止まった一方、新作が大幅減のロイヤリティ売上がほぼ半減。
というか構成比2%のコンソール・PC向け新作って何。
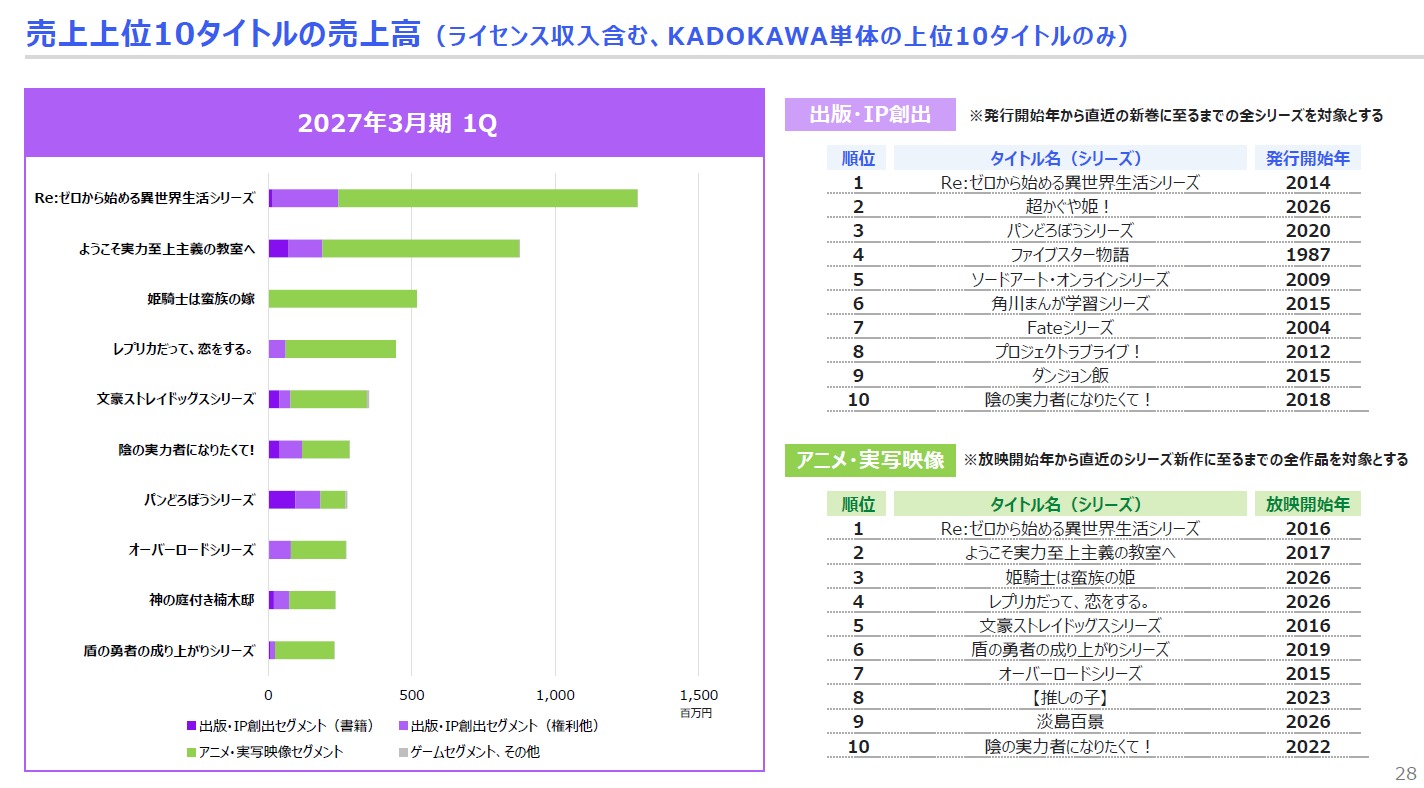
売上上位10タイトル(出版&映像)ですが、出版では2位に入っている「超かぐや姫!」(小説版)が全体だとTop10にも入っていないんですよね。
出版事業は文字もの二割コミック八割、で更に映像の方がそれらより更に大きくなるのが一般的なので、映像も自社で担当できないとうま味が少ないというのはありそうです。
しかしRe:ゼロから~の任気は凄いですね。
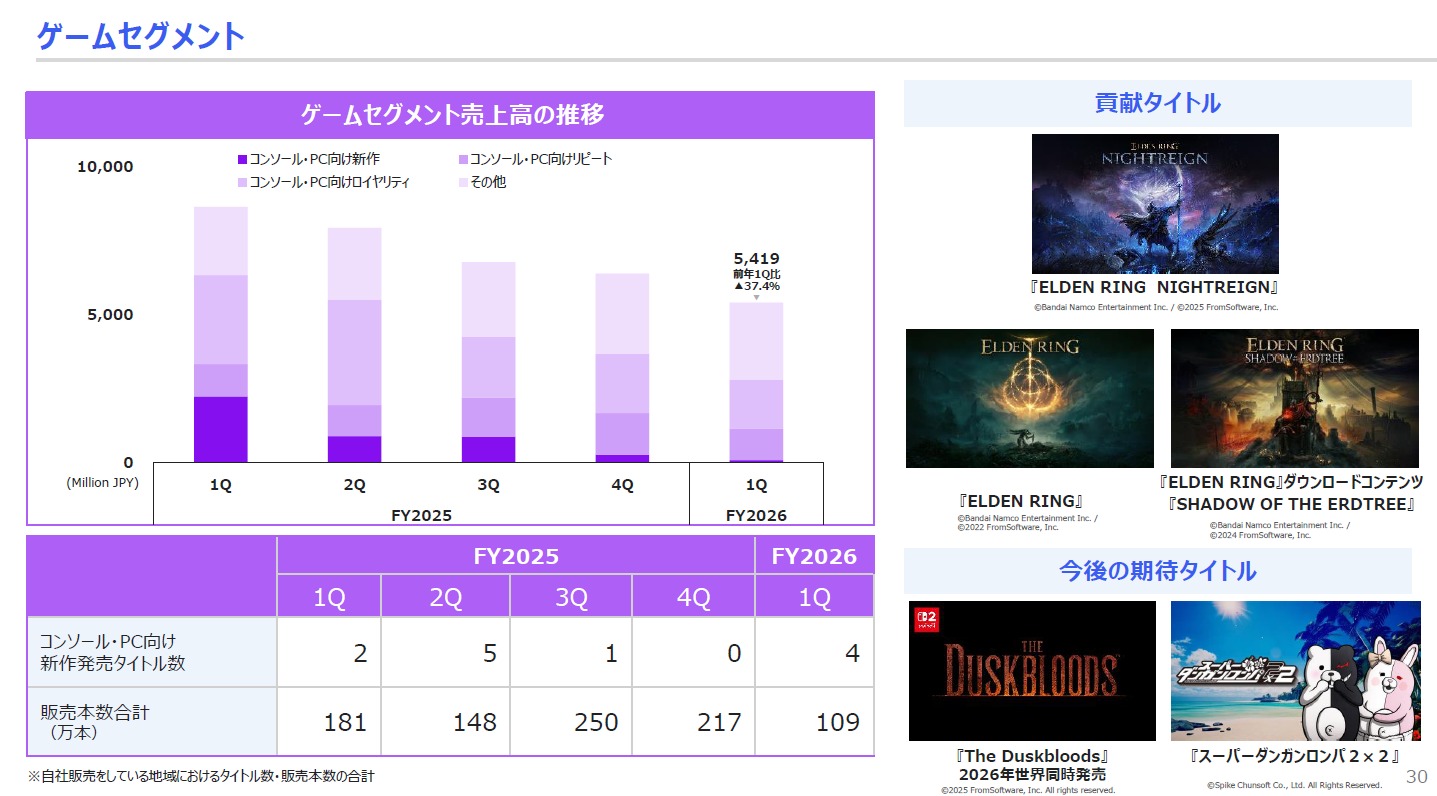
今期第1四半期は4タイトルの新作を発売するも販売本数は前年同期比で激減し109万本に。
本当に4タイトルも出てたっけ?売上高構成比も2%だし…とは思うんですけど。
今後の予定も「THe Duskbloods」に「スーパーダンガンロンパ2x2」ってあまり期待出来そうにないですね。
ゲームに関しては想定質疑もこんな感じ
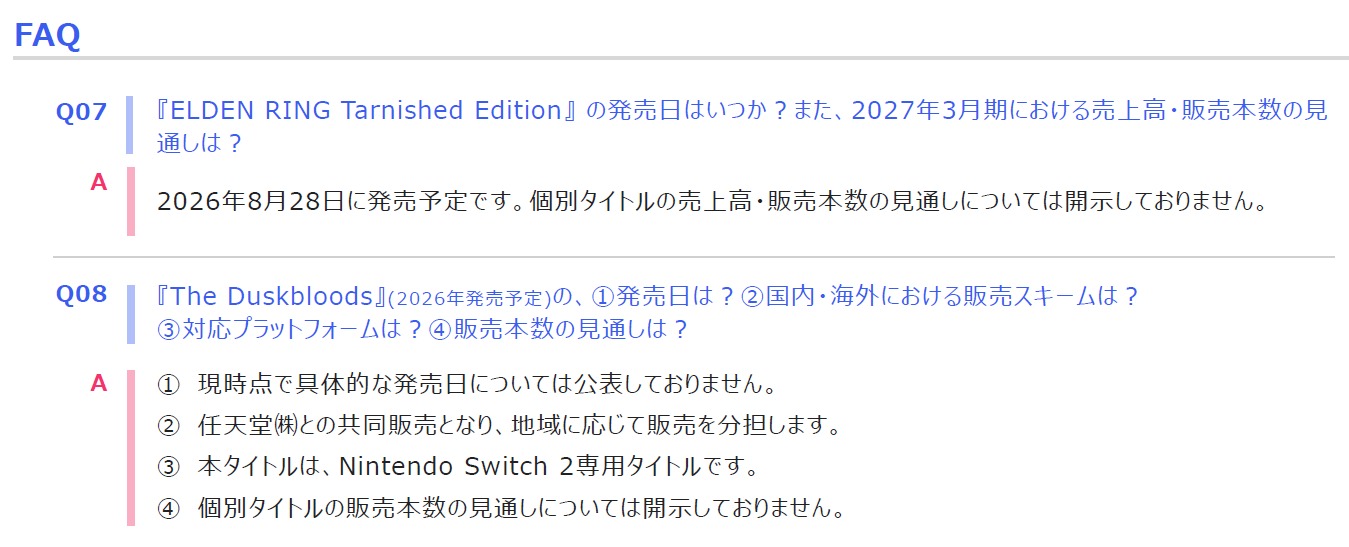
なので何の参考にもならないんですよね。
公表できない開示できない。
ゲーム事業については今期は「ELDEN RING Tarnished Edition」の…PS5向けDLC「~Tarnished Pack」の売上次第という所でしょうか。
いやそれ550円なんですけどね。

・PS5 1/15 STRANGER THAN HEAVEN(ストレンジャーザンヘブン)【予約特典】DLC 武器「ドス・影切」 (Amazon)
.


 ・プレイステーション ストアチケット 10,000円|オンラインコード版





 PS5 8/28 スーパーロボット大戦Y

川上辺りが流したんだろうけど